第二十二届中国汽车产业发展(泰达)国际论坛(以下简称“泰达汽车论坛”)于2026年9月17日至9月20日在天津市滨海新区举办。
在9月20日“专题论坛八:中国品牌东南亚市场的战略升级”中,上汽通用五菱汽车股份有限公司海外事业部东南亚运营总监文烈锋发表题为“东南亚市场的机遇、挑战和未来”的演讲,他结合深耕印尼近十年的实战经验,拆解东南亚各国市场现状,剖析政策、竞争、生态等多重挑战,提出中国品牌出海要摒弃简单复制国内模式,走向深度本地化与生态链出海。
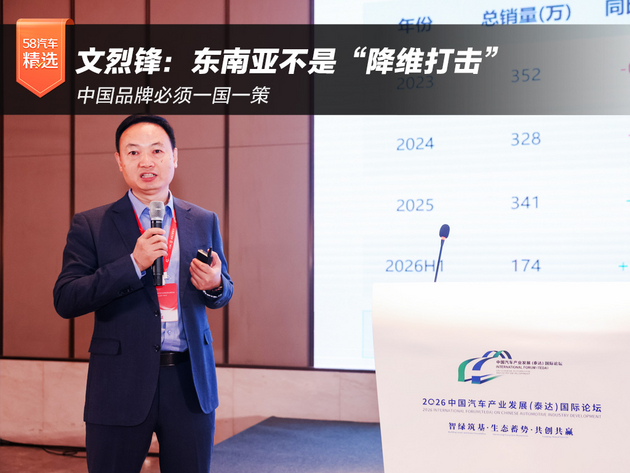
文烈锋用一组数据开场:2025年东盟汽车总销量341万辆,新能源汽车销量58万辆、同比增长121%,渗透率攀升至17%;2026年上半年,新能源渗透率已达24%。比亚迪同比增长145%、奇瑞同比增长109%跻身前十,中国品牌在东南亚整体占比超过30%。但他同时提醒,日系品牌仍保有约70%份额,丰田在泰国占比40%、菲律宾45%,市场根基比外界想象的更深。
文烈锋把东南亚核心市场拆解为印尼、马来西亚、泰国、越南四国,各国节奏差异显著。
印尼:市场规模从峰值100万辆回落至80万辆,今年预计回弹至85万辆,上半年新能源渗透率26.8%,MPV多乘员车型需求占34%,是最大细分市场;当地LCGC、LCEV等产业政策最早由日系主导设计,印尼新能源车10%增值税补贴在2026年后不再延续。
马来西亚:2025年总销量82万辆,总量已超印尼居东南亚第一,新能源渗透率13.4%,商用车新能源渗透率仅1%。当地新规对整车进口车型设售价门槛不低于20万马币、KD组装车型不低于10万马币,并拟征收新能源汽车专项税,政策初衷是保护宝腾、Perodua等本土车企,当地主力车型价格3万-10万马币,但中国品牌即便KD生产也被要求不低于10万马币。
泰国:新能源渗透率30%,是中国车企东南亚桥头堡,预计2027年整车进口消费税将上调至30%,并要求三电系统中至少一电实现本地生产。
越南:受VinFast2023—2024年全面转新能源推动,新能源渗透率已达40%,今年预计升至60%。但VinFast自建约3万个充电桩且不对其他品牌开放,充电生态壁垒是中国品牌入越的核心难题。
文烈锋判断,东南亚各国政策正在换挡,从短期关税减免刺激销量,转向依靠本地化规则引进产业链,落地KD本土化工厂已是必然选择,叠加补贴退坡、地缘因素与日系品牌通过行业协会游说调整优惠政策,竞争逻辑正在变。
从“降维打击”到“一国一策”
“过去我们曾认为国内优势可以实现降维输出,但进入当地市场后发现这套思路并不适用”,文烈锋坦言。
他回顾2014年、2015年通用、福特先后退出印尼市场,核心原因就是难以和日系品牌竞争,五菱刚进入印尼时,日系品牌市占率超过99%,“哪怕抢占1个百分点,都会引发当地关注”。
渠道与用户运营层面,他的判断是“产品先行”,有好产品,渠道才有根基,但产品、渠道、营销都必须坚持一国一策,尊重当地文化,不能简单照搬国内模式。一方面夯实三电技术、智能产品能力和充电生态配套的硬实力,另一方面携手本地合作伙伴做好本地化适配。
上汽通用五菱的东南亚实践,是这场演讲给出的具体样本:新能源产销突破400万辆、整车累计出口160万辆、覆盖70个国家、拥有260家门店、8家海外KD工厂、海外员工超1000人;东盟区域门店220家、服务用户超16万。2022年五菱Airev成为印尼G20峰会官方用车;今年3月在泰国上市的DURIO,已拿下当地MPV细分市场销量第一;今年10月还计划在马来西亚投放一款新能源商用车,开拓渗透率仅1%的细分市场。
文烈锋披露,上汽通用五菱已发布东盟下一个十年战略规划:打造一条新能源全链路产业闭环,构建两套体系实现跨海协同、共赢发展,落地产品、品牌、生态三大矩阵向上突破,即所谓“一二三”东盟战略。
在他看来,中国品牌出海已经从早期单一产品贸易出口,进阶到品牌出海,正迈向生态链出海新阶段,由单点输出转向全生态链布局,“国内是用户需要什么,五菱就造什么;海外同样坚持,当地用户需要什么,五菱就造什么”,文烈锋说,未来的方向是推动中国车企、产业链抱团出海,完成从贸易输出到品牌输出、再到生态出海的跨越,只有这样,才能让东南亚成为中国车企全球化的重要基地,真正扎根当地市场。
原创文章,作者:陈硕,如若转载,请注明出处:https://car.58.com/12243354/
